はじめに
グローバル化が進む日本のスタートアップエコシステムや歴史的な円安を背景に、VC(ベンチャーキャピタル)やPEファンドが海外の機関投資家・ファミリーオフィス・個人をLP(リミテッド・パートナー)として迎えるケースが増えてきました。
一方で、ファンドの投資先がイグジット(Exit)し、いざ分配を行うフェーズに入った際、ファンド管理実務で必ず直面するのが「海外LPに対する源泉徴収と国際税務」の壁です。
「海外LP宛ての分配は、一律20.42%を源泉徴収しておけば安全?」
「組合契約(LPA)で定めた振込手数料や為替リスクはどう処理すればいい?」
本記事では、このような疑問を解決すべく、LPS(投資事業有限責任組合)における海外LPへの分配実務、源泉徴収の判定ロジック、提出書類、送金実務までの全プロセスを徹底解説します。
国内LPと海外LPの税務上の取り扱い(原則)
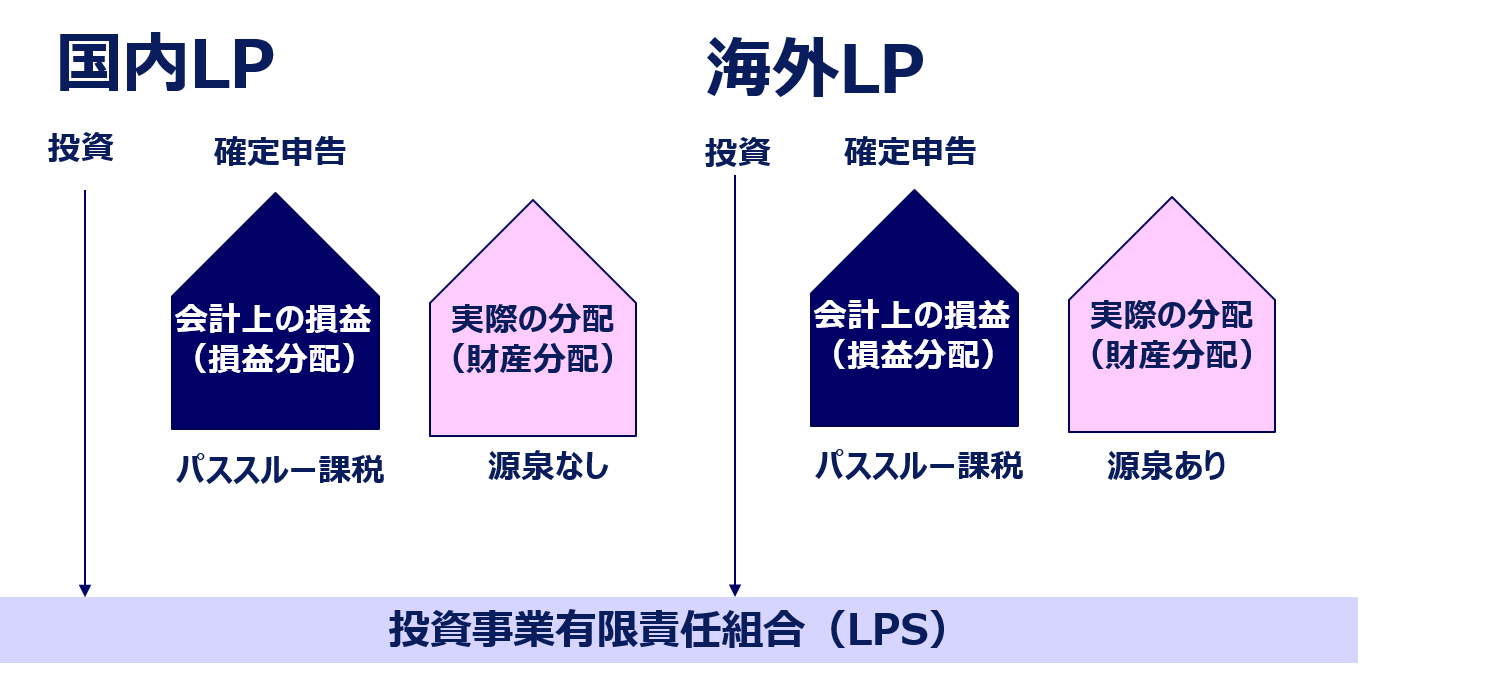
日本のLPS(投資事業有限責任組合)では、ファンド自体には課税されず、ファンドが得た利益や損失が出資者である各LPに直接帰属する「パススルー課税(構成員課税)」の仕組みをとっています。
このため、国内LPであればファンドから分配(送金)を受けた段階では源泉徴収されず、
ファンドの出資口数別決算報告書などに基づき自社で申告・納税するのが原則です。
一方、海外LP(非居住者または外国法人)に対しては、国内で運用を行うGPを通じて事業を行っているとみなされるリスク(みなしPEリスク)があり、原則として日本での確定申告義務が発生します。
また、税務署が海外LPからの直接の申告・納税を捕捉しづらいという背景から、ファンドからの財産分配時に20.42%の源泉徴収義務がGPに課されるのが原則となっています。
海外LPに対する救済措置(PE特例)
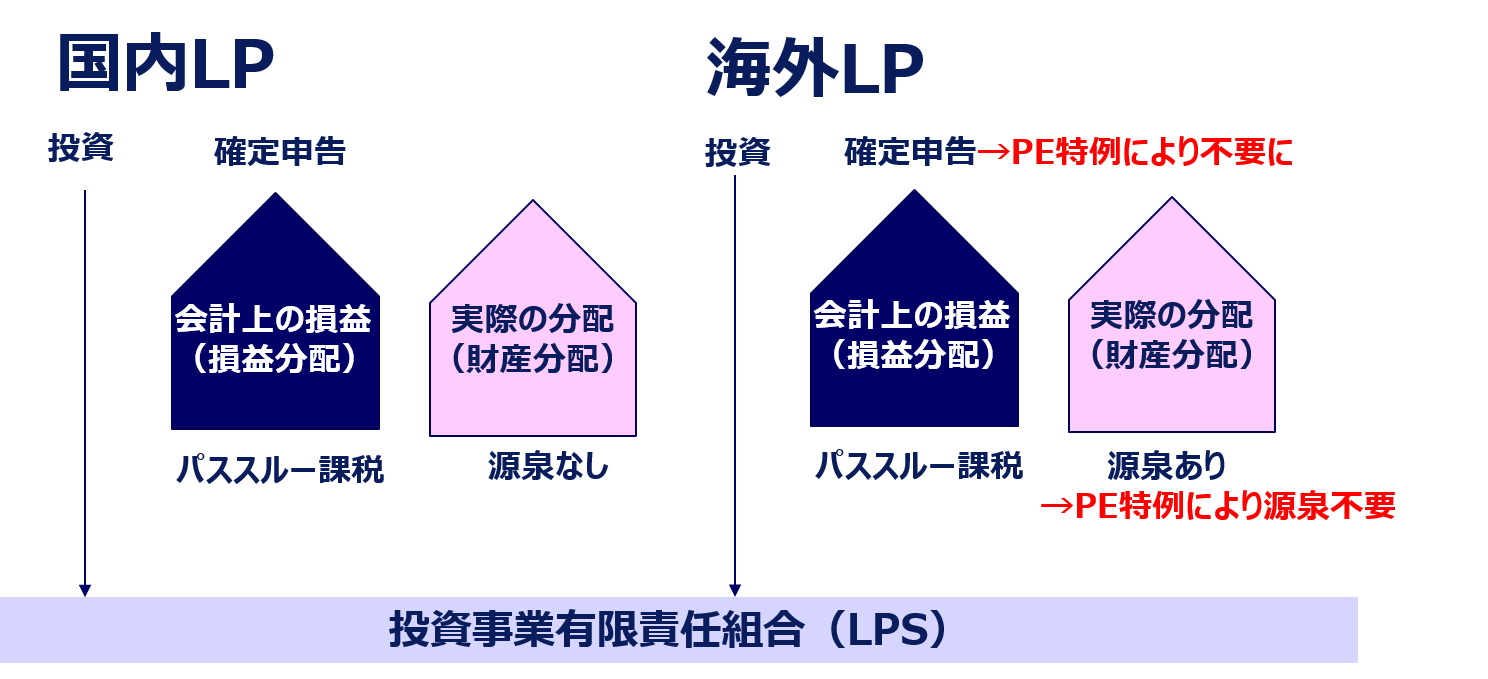
海外LPに何ら手立てがない場合、日本のファンドへ投資しただけで「日本で確定申告が必要になる」「分配時に大きな源泉徴収がある」となり、海外投資家から敬遠されてしまいます。海外からの資金呼び込みを阻害しないためにも、PE特例という制度が設けられました。
PE特例の届出により、海外LPは以下のメリットを享受できます。
財産分配時の源泉徴収がゼロに
キャピタルゲイン(売却益)に由来する分配金にかかる20.42%の源泉徴収が免除され、分配金を控除なしで受領できます。
日本での確定申告義務の免除
日本での確定申告義務を回避でき、税務手続きの手間が一切なくなります。
PE特例の届出は、海外LPにとって日本での税金負担と確定申告を不要にするという両面で必須の手続きです。
PE特例の届出手続き
PE特例を適用するためには、以下の要件と国内法上の手続きを行います。
特例適用の主な要件
- 海外LPがファンドの業務執行に関与していないこと(受動的投資家であること)
- 海外LPのファンドに対する出資比率が25%未満であること
※2026年税制改正により、LP委員会(アドバイザリーボード等)を設置している一定のファンドについては、上限が「50%未満」まで緩和されています。 - GP(またはその関係者)と特殊な利害関係がないこと
届出の実務
分配を行う前に、該当する海外LPから「投資組合契約の外国組合員に対する課税の特例に関する申告」を作成・押印してもらい、GPを経由して管轄税務署長へ提出します。
<国税庁>投資組合契約の外国組合員に対する課税の特例に関する(変更)申告及び更新申告
https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/annai/1648_56.htm
PE特例の留意点
PE特例のメリットはこれまで述べた通りですが、ここで留意すべきは、PE特例の提出はあくまで「届出書の提出」であり、国税庁や税務署から事前に特例適用を保証・認可される「承認制度」ではないという点です。
したがって、届出書を提出して分配時に源泉徴収を行わなかったとしても、将来的に税務調査が入った際に以下のような実態が発覚した場合、特例の適用が否認(取り消し)されるリスクが残ります。
- 海外LPの実質的な出資比率が25%以上であった場合(関連会社等の合算判定漏れなど)
- 海外LPがファンドの投資判断や組合業務へ実質的に関与・指揮していたとみなされた場合
万が一、税務調査で特例が否認された場合、海外LPは「みなしPEあり」と判定され、過去に遡って日本での確定申告(総合課税)および本税・加算税・延滞税の納付を求められる(加えて、GP側も源泉徴収漏れを指摘される)ことになります。
ファンド運営(GP)側としては、単に届出書を回収・提出して満足するのではなく、「海外LPが出資比率25%未満および受動的投資家の要件を実質的にも満たしているか」を継続的に確認・エビデンス保管しておくリスク管理が不可欠です。
その他の実務ポイント
PE特例の書類整備と並行して、ファンドのバックオフィスが留意すべき運用上のポイントを解説します。
- 原則は「円建て」送金:ファンドの会計および組合契約(LPA)上の基準通貨が円である場合、送金も「円建て(JPY)」で行うのが通常です。外貨建て送金を行う場合は、送金実行日の為替レートの適用と為替差損益の帰属を明確にしておく必要があります。
- 海外送金手数料の処理:海外送金には「送金銀行手数料」「中継銀行手数料」「受取銀行手数料」の3つが発生します。LPAに基づき「送金諸手数料はLP負担」とされている場合、通知書上でGross Distribution(分配総額)から送金手数料を一括控除して差引額を送金します。
- 英語表記の分配通知書(Distribution Notice)の作成:海外LPへ送付する分配通知書は、後々の税務監査や相手側の会計処理に対応できるよう、英語で作成する必要があります。
海外LPへの分配実務は、税務署・銀行・海外投資家の3者との正しい手続きを経る必要がある高度なオペレーションです。複雑なケース(租税条約の特殊な解釈や、出資比率が25%を超える海外LPが存在する場合など)については、必ず国際税務に精通した税理士や弁護士などの専門家へ事前にご相談頂くと安全です。
当事務所では、海外LPの受け入れに伴う各種届出・税務対応や、ファンド管理業務の効率化・アウトソーシング支援を行っております。「海外投資家からの出資打診があるが実務フローを整理したい」「実務を任せられる専門家を探している」といった場合は、お気軽に[お問い合わせフォーム]よりご相談ください。


